CFP Connections 2026:拉斯维加斯 CFP 大会流水账

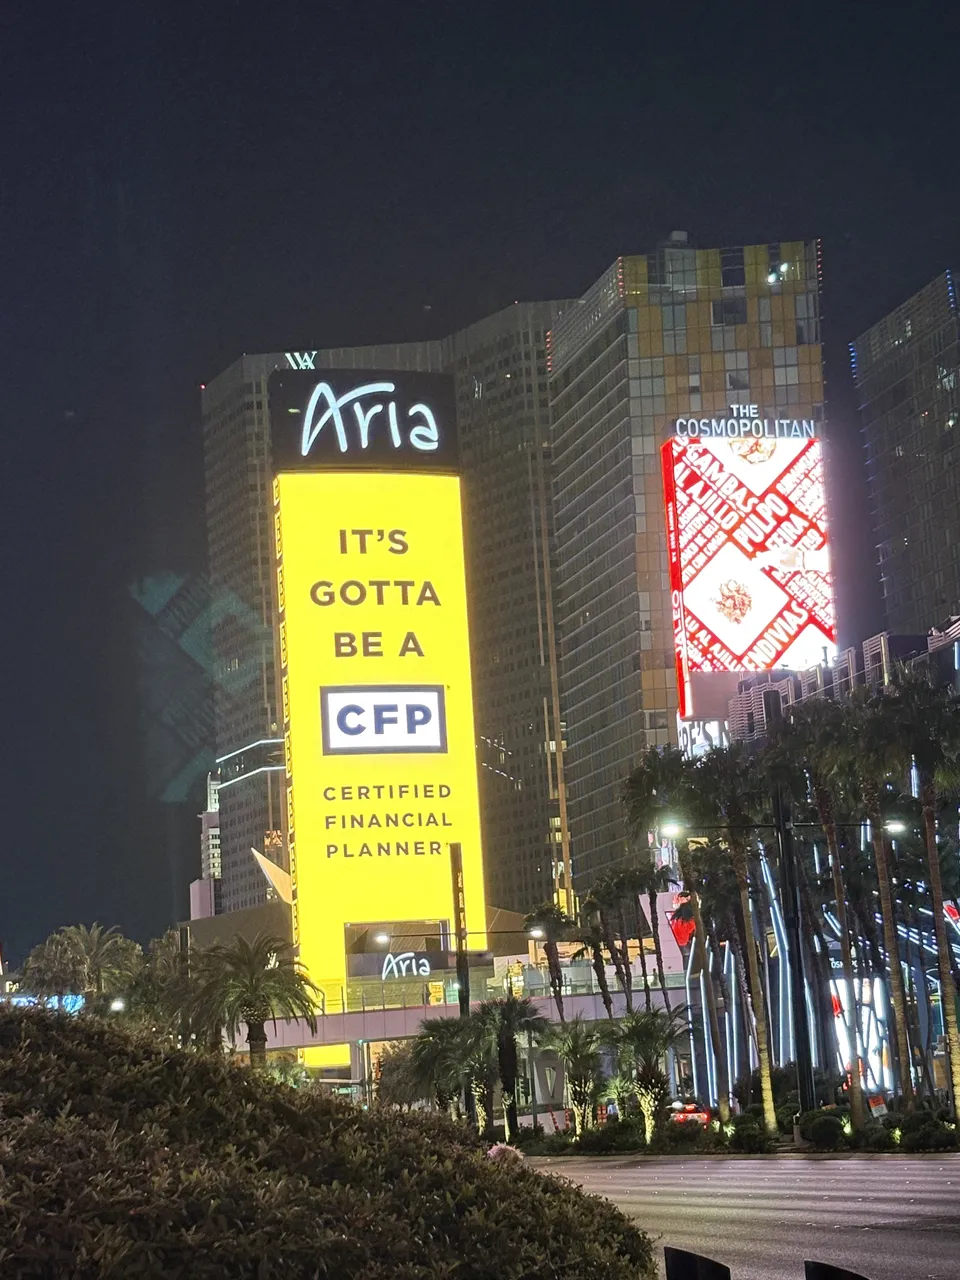
10 月 5 日到 7 日,我在拉斯维加斯参加了 CFP Board 的年度大会 Connections Conference 2026。三天听了十来场,主会场、分论坛、圆桌都有。写个流水账:讲了什么,谁讲的,我自己有什么观察。
先说一个最直观的感受:这届大会几乎每一场都在聊 AI,但聊法跟我平时在硅谷听到的很不一样。这个放到后面细说。
先说说 CFP 和这个大会
CFP 全称 CERTIFIED FINANCIAL PLANNER™,中文一般叫注册理财规划师,是美国个人理财规划领域最主流的一张证书,由非营利机构 CFP Board 颁发和管理。考试覆盖税务、保险、投资、退休、遗产规划等七八个领域,内容又多又杂。考过了还不算完,还有学历、职业道德和 6,000 小时从业经验的要求。CFP Board 不光管考试,也管执法,持证人违反职业标准,它可以调查和处分。
我是在做全职爸爸的那两年顺手考了十几个金融和保险执照,CFP 是其中最难的一张。备考时大量靠 AI,后来把方法做成了开源项目 CFP Study,再后来又做了免费刷题网站 Open Exam Prep。所以我跟这个行业的关系有点特别:证我有,知识体系我也熟,但我不是全职做理财顾问的,日常工作是写代码、做 AI 公司。这次去,主要是想听听这个行业自己在聊什么。
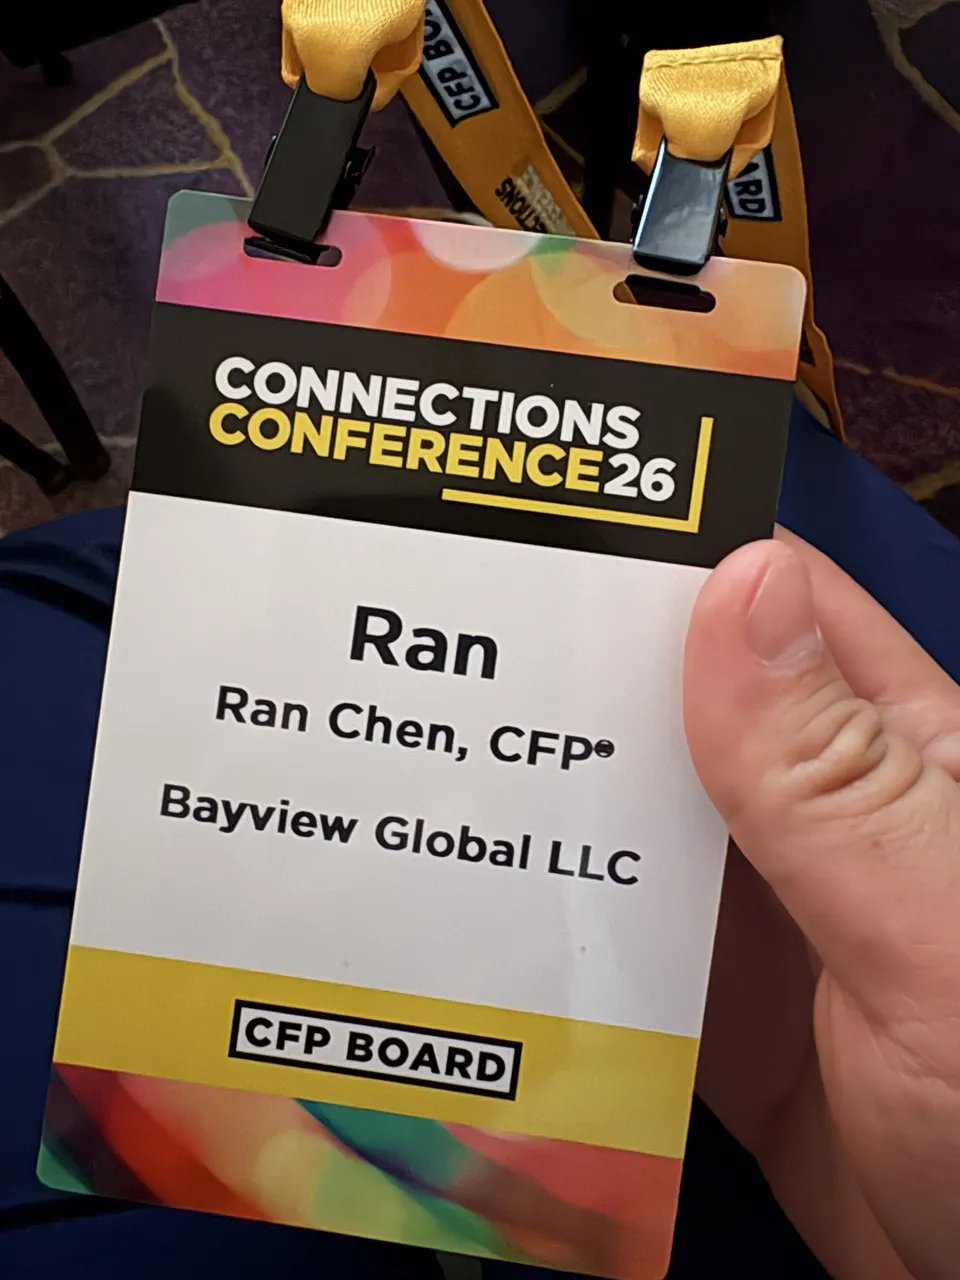
Connections 是 CFP Board 自己办的年度大会,今年是第三届,会场在 Aria 酒店。CEO Dane Snowden 开场说这是规模最大的一届,来了 1,000 多人,其中 180 多个是学生,不少学生是 Schwab Foundation 资助来的。Dane 还请学生、教育者、雇主机构、执业 CFP 依次起立,想说明这个会的特点:学生就站在将来可能雇用他们的人旁边,做研究的坐在做业务的旁边。
议程大概是这样:每天上午一个主会场 keynote,中间穿插分论坛,下午回主会场。主题演讲的嘉宾有魔术师、未来学家、Michael Kitces,还有 Schwab 的首席投资策略师 Liz Ann Sonders。分论坛就比较实务,业务传承、社交媒体合规、特殊需求家庭、AI 落地都有。
印象比较深的几场
魔术师讲行为金融
开幕第一个 keynote 是读心术魔术师 Theron Schaub,用魔术串讲行为金融。Theron 一边表演读心、测谎,一边讲人为什么总在高点买、低点卖,对行为金融的定义也很直白:研究聪明人怎么做蠢的财务决定。
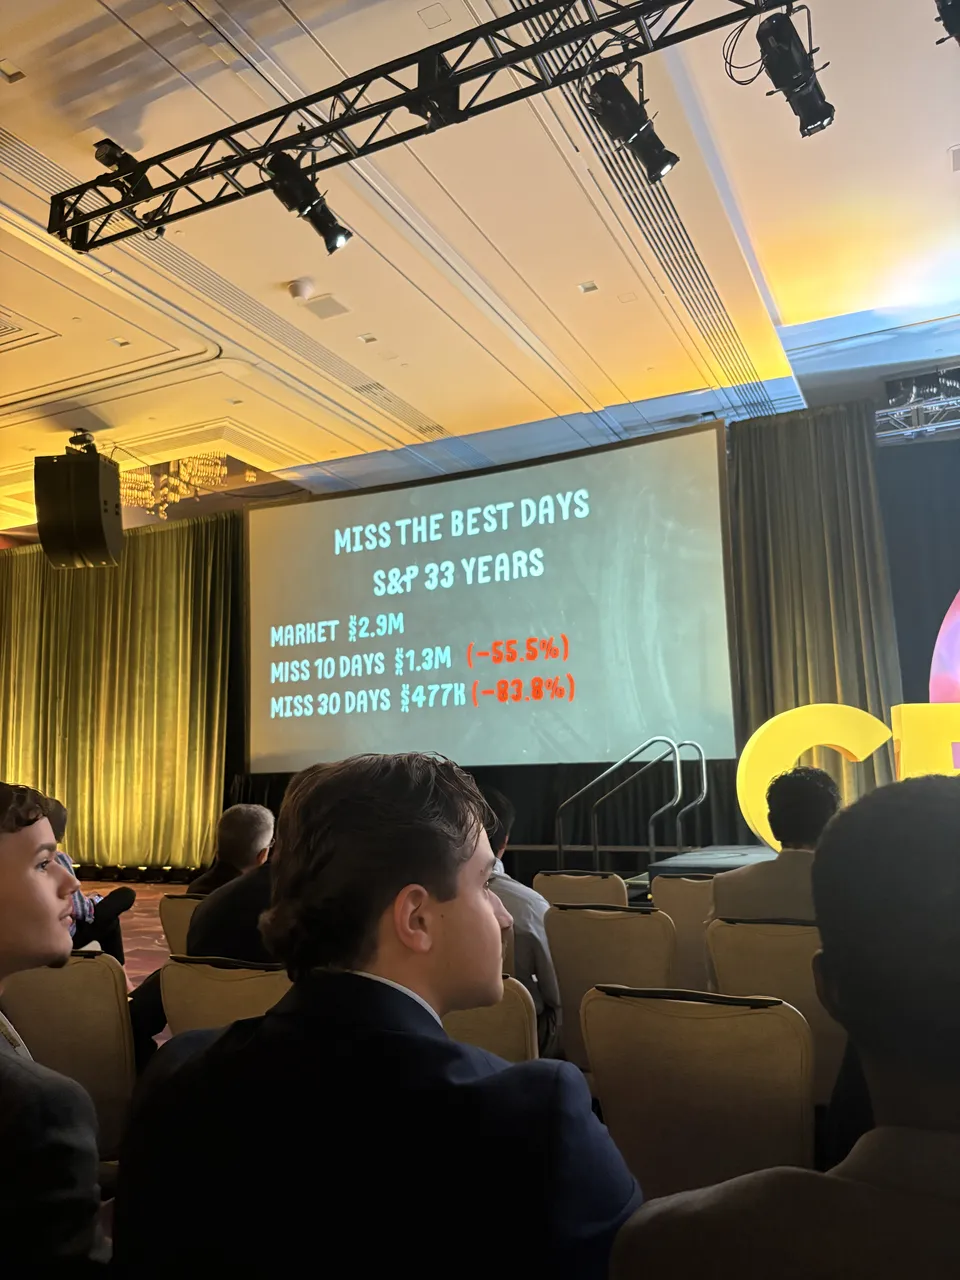
印象最深的是两组数字。一组是「Miss the best days」:S&P 500 过去 33 年一直拿着,是 290 万美元;错过涨得最好的 10 天,剩 130 万,少了 55.5%;错过 30 天,只剩 47.7 万,少了 83.6%。另一组是看账户的频率:同样是过去 55 年的 S&P 500,每天看一次账户的人会经历 23 年的亏损,一年只看一次的人只经历 9 年。组合一模一样,体验完全两样。
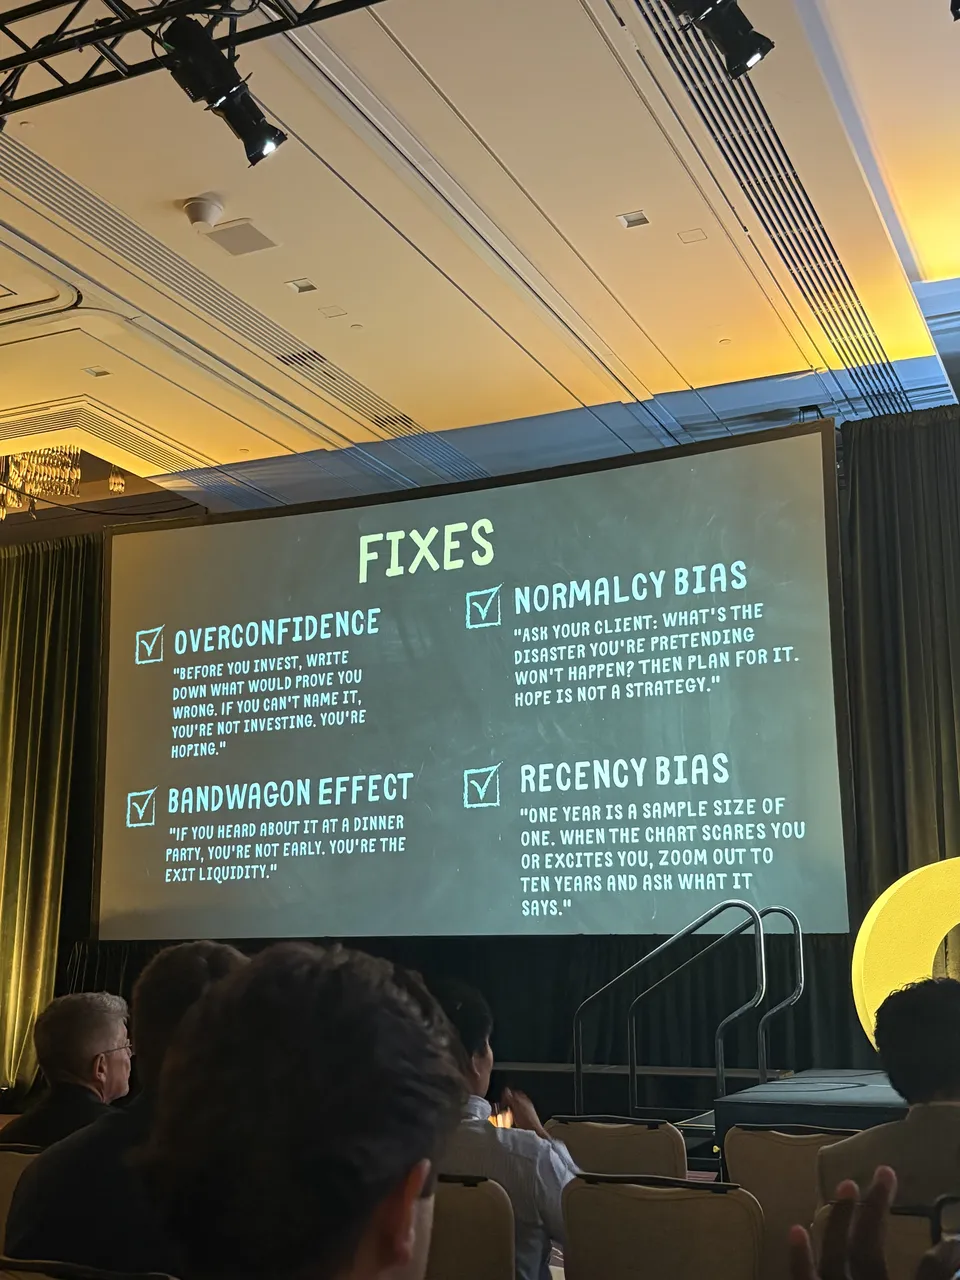
演讲最后一页「Fixes」给几种常见偏差各配了一句话,写得很好。从众效应那条:如果你是在晚宴上听说的,你不是来得早,你是别人的退出流动性(exit liquidity)。近因偏差那条:一年只是一个样本,图表让你害怕或兴奋的时候,拉到十年看看它在说什么。
这些道理 CFP 考试里都考过,算教科书内容。但换成魔术来讲,台下一千多个从业者听得很投入。我的感受是:这个行业不缺正确的道理,缺的是让客户真听进去的说法。这一点后面还会反复出现。
业务传承:顾问自己的生意怎么卖
第一天上午我去了一个讲业务传承的分会场。主讲人 Wayne Hewett 自己是 CFP,在 Live Oak Bank 做投资顾问公司的并购贷款。
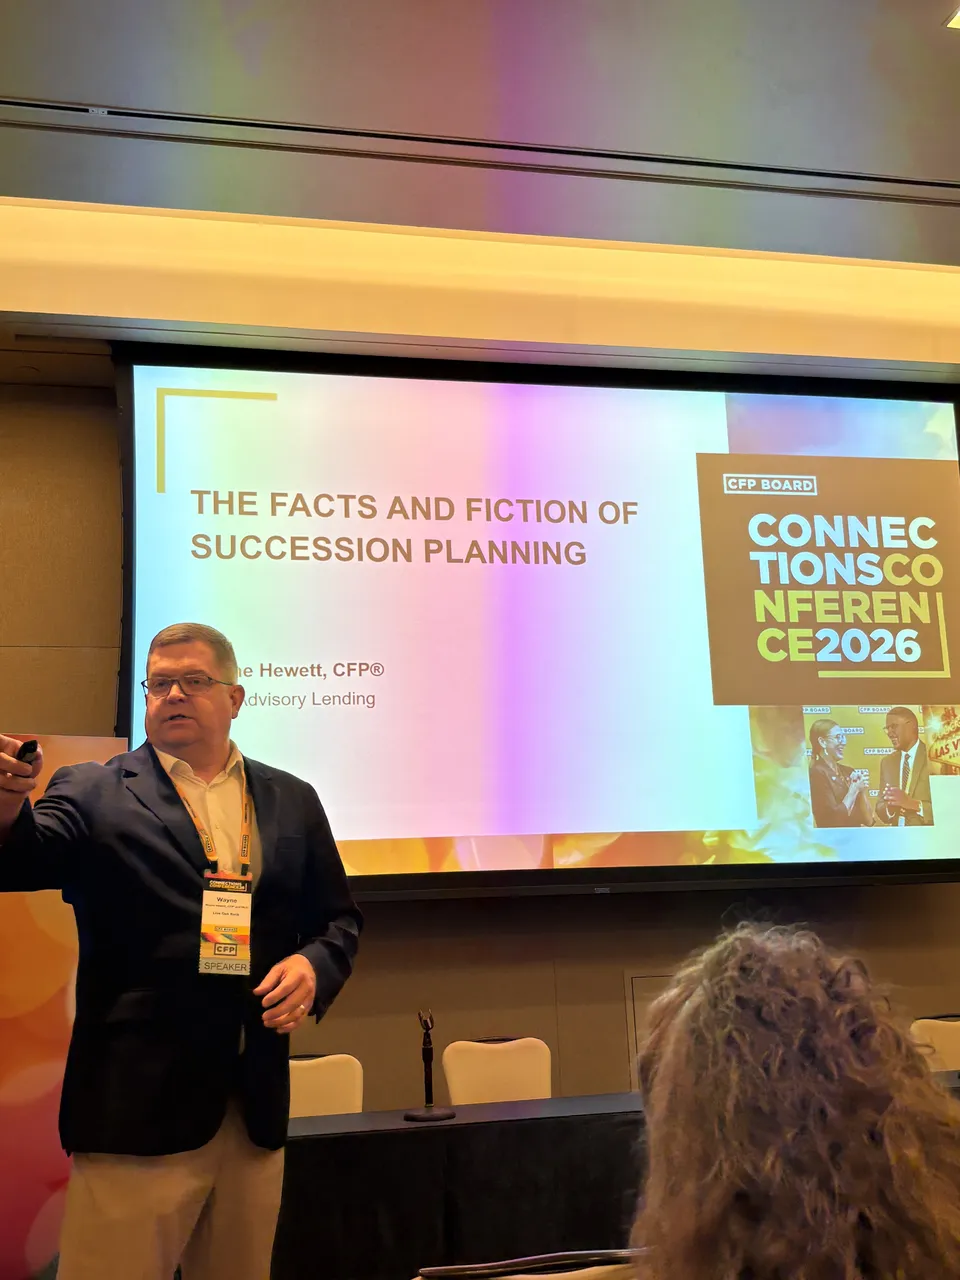
这个话题对我很新鲜,它讲的不是客户的钱,而是顾问自己的生意。几个数字:未来 10 年面临传承的顾问资产大约 10.4 万亿美元;73% 的顾问有情感上的放手障碍;52% 担心卖掉以后客户流失,但实际流失只有 2% 到 3%。Wayne 的原话是,流失的那 2% 到 3%,就是你一直没勇气 fire 的那些客户。
还有两条我记下来了。银行不按 AUM 借钱,也不按收入借钱,只按利润借钱,理想利润率在 20% 到 35%。Wayne 经手的交易里,90% 的买卖双方原本就认识。
听下来,一家顾问公司本质上就是一个靠人维系的小生意:客户关系、利润率、接班人,跟开餐馆没什么两样。很多顾问嘴上一直说「三五年后退休」,却一直拖着;不少人说不知道接班人行不行,其实是因为从来没跟对方认真谈过。
Patti Brennan:钱的问题解决了,然后呢
第一天下午主会场是 Patti Brennan。她 1990 年在宾州 West Chester 创办了 Key Financial,做了 30 多年 CFP,最早是 ICU 护士。
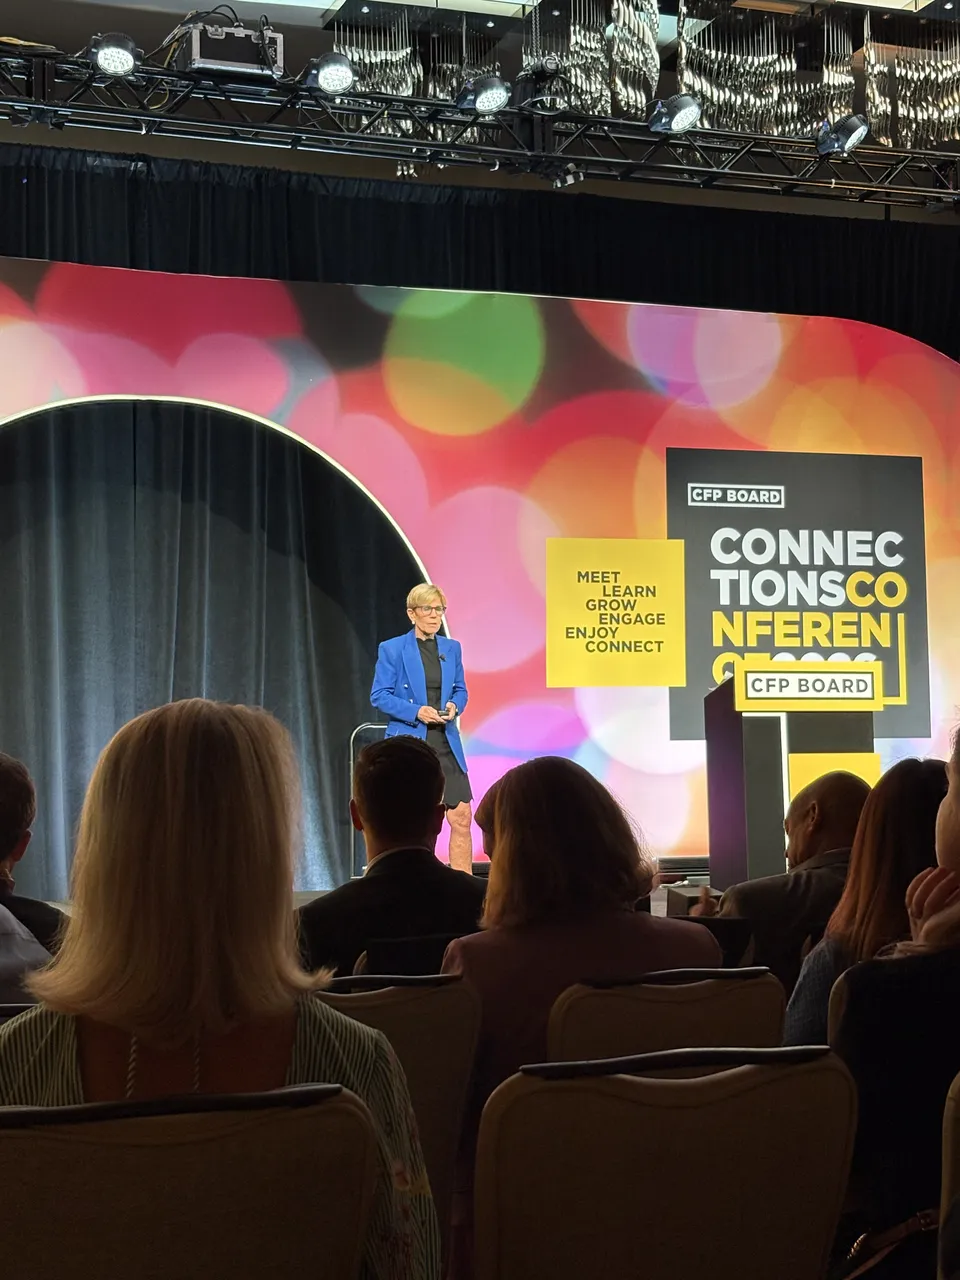
她讲了一个故事。父亲去世后,母亲拉着她的手问「我会没事吧」,接着又问了一句:那些女儿不是 CFP 的人,他们怎么办?这句话后来成了她的使命。
她提的概念叫 Vitality Planning,可以翻成「活力规划」。传统财务规划已经把钱的问题处理得很好了,但客户退休以后真正要面对的是:谁来帮我换灯泡,我怎么去买个冰淇淋,中午跟谁吃饭。她引用了 MIT AgeLab 主任 Joseph Coughlin 的说法:退休以后大概还有 8,000 天,这一章人生没有剧本。还有个数据:70% 的人预期将来家人会照顾自己,只有 30% 跟家人谈过这件事。
她的做法是让规划师当「四分卫」,不必每个领域都懂,但要帮客户筛选靠谱的资源,比如居家适老改造、防诈骗。她的事务所把这些做成了一个 Vitality Hub,上线两个月有 144 户报名。
Michael Kitces:价值在于知道钉子钉在哪
第二天上午的 keynote 是 Michael Kitces,理财顾问圈最有名的研究者之一,Kitces.com 的创始人。
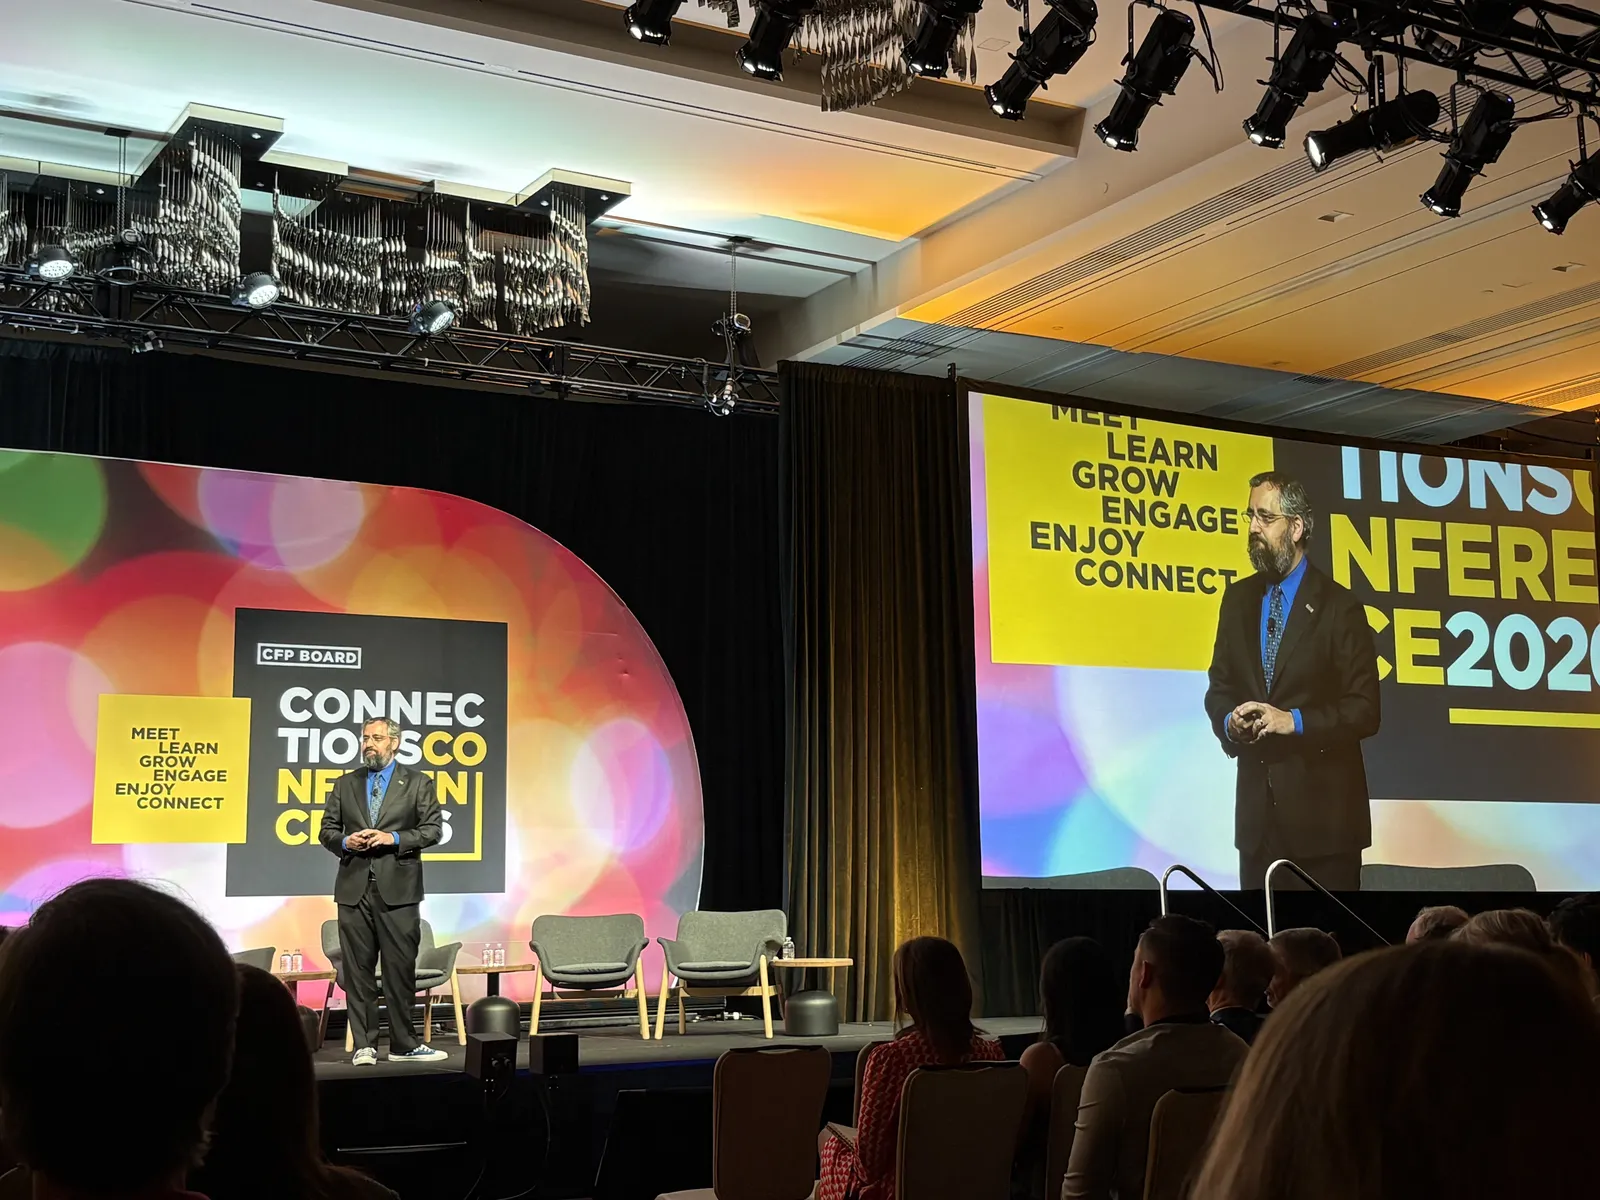
他开场讲了个木匠的故事。木匠来修吱吱响的地板,转了几圈,一颗钉子钉下去就好了,收 100 美元。客户嫌贵,木匠说钉子 5 美分,两分钟工钱 2 美元,剩下 98 美元,是因为我知道怎么用一颗钉子解决你的问题。
接着他用 Kitces.com 的研究讲顾问业务怎么规模化,几条结论很硬:
- 专业化有溢价。顶尖顾问里,没有细分方向的人收入大约只有有细分方向的一半。从 250 美元一小时到 500 美元一小时,靠的是专业深度,不是用科技做得更快。
- 94% 到 97% 的工作量来自存量客户,效率空间在持续服务上,不在压缩首年规划(全行业首年规划平均约 36 小时)。
- 自动化需要可重复的流程。100 个客户 100 种服务方式,就没有自动化方案。
- 团队胜过科技。支持人员比例高的公司,生产力大约是比例低的 4 倍,科技水平几乎没影响。
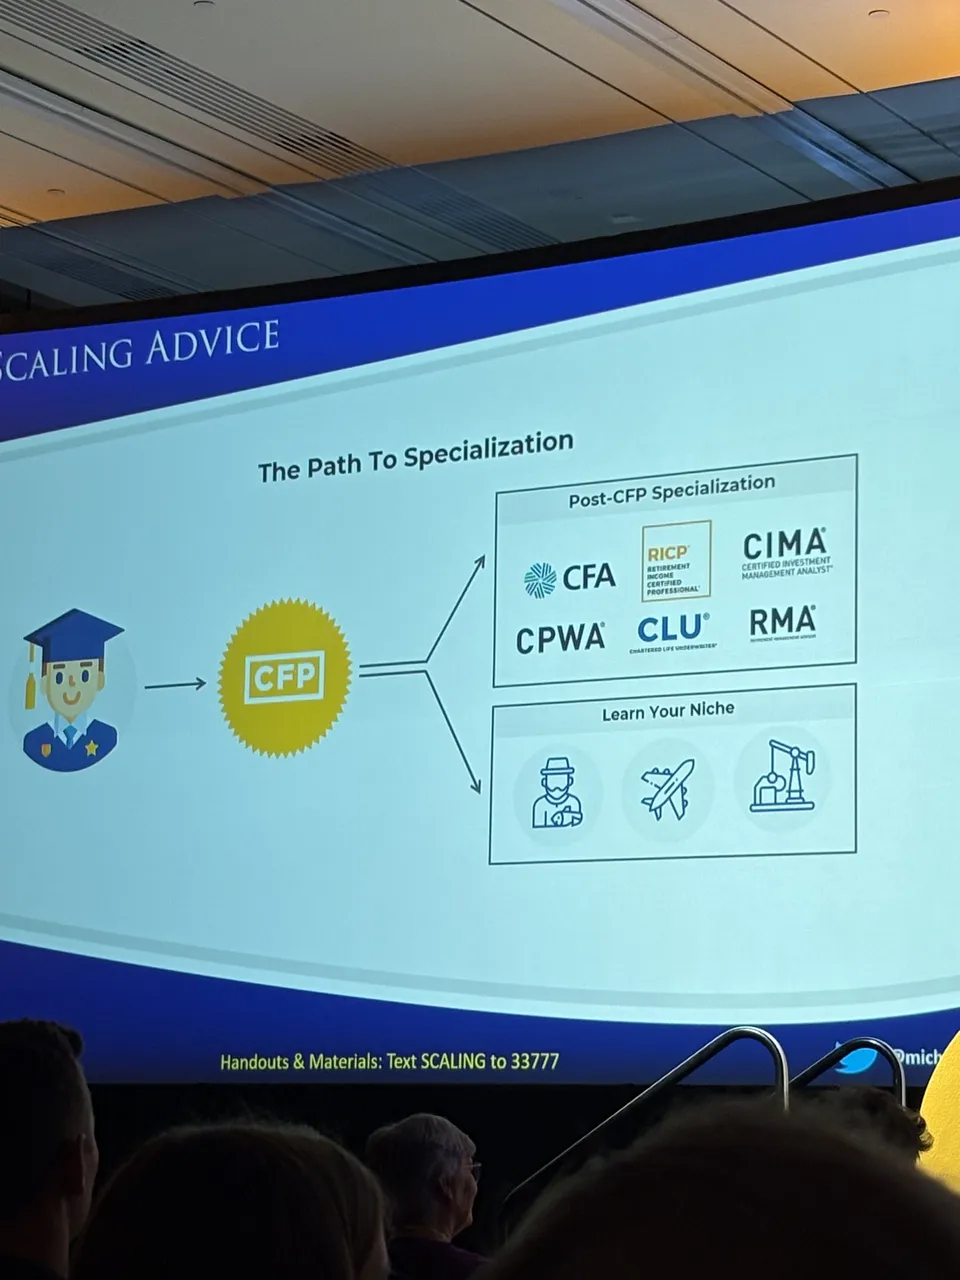
这一场跟我做产品的直觉很一致。我在讲做内容站的那篇里说过要找小众、具体、高价值的方向;做 AI 自动化也一样,流程不可重复,AI 也帮不上忙。不过「团队胜过科技」这一条我有不同看法,放到 AI 那节说。
社交媒体:执法负责人亲自主持
第二天有个分论坛讲 CFP 怎么做社交媒体。三位嘉宾都是 CFP 兼内容创作者:Brittney Castro、Louis Barajas、Rianka Dorsainvil。主持人 Tom Sporkin 是 CFP Board 的执法负责人,这个安排本身就挺有意思。
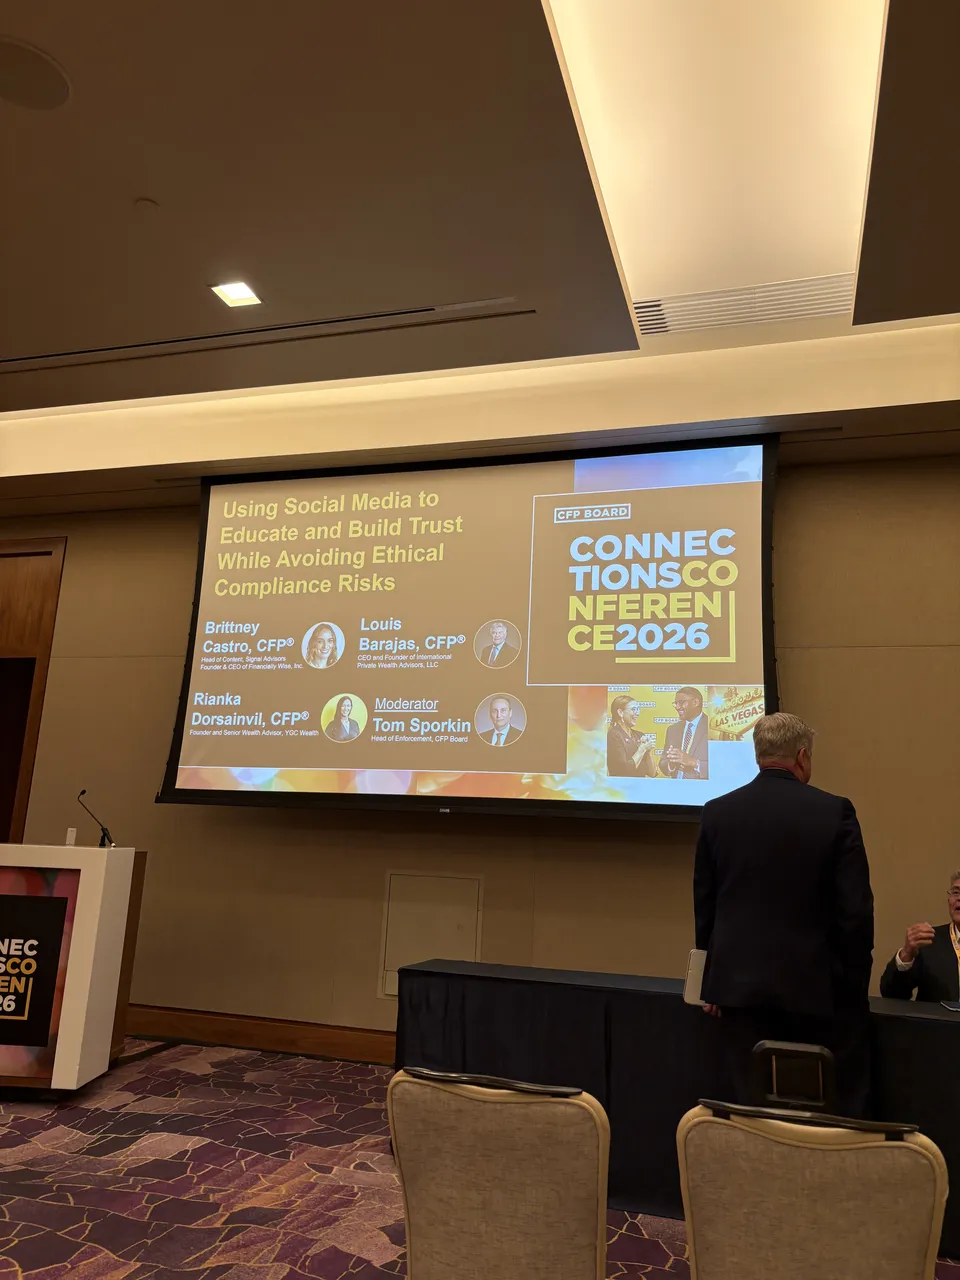
开场放了一段理财网红的剪辑:择时、加杠杆炒币、百倍币。Louis Barajas 说,在公众眼里,粉丝数正在替代资质,成为可信度的来源。
几条实操建议我觉得很有用。Rianka 提了个「数字第一响应者」的说法:新闻里出现跟钱有关的事,用规划师的视角及时回应;选题也简单,一周内跟客户解释过 3 次以上的问题,就值得拍成视频。Brittney 说最伤品牌的是断断续续地更新,她坚持了 6 个月才拿到第一个大客户,全靠自然流量。Rianka 还提醒做之前先更新 ADV,她就被马里兰州审计过,被要求改社交媒体相关的表述。
主持人讲了 CFP Board 的态度:发现违规内容,先联系当事人协商删除,他们不想处罚谁,更希望大家合规。Louis 的建议更朴素:这些内容会永远留在网上,拿不准就别发。
我自己的看法稍微悲观一点。这个行业监管很重,持牌的人能说的东西本来就少,而且说出来的每句话都得是对的。要说对,就不能说绝对的话,得加上各种前提假设。可一分钟的短视频里,根本塞不下这么多前提,所以想持续做短内容,能聊的话题就很有限。反过来,想讲对、讲好、讲深,就得做半小时甚至一小时的长内容,而这种内容又没什么人看。
要讲对,就没人看;想有人看,就只能讲些无关痛痒的。结果大家讲的都差不多,很难有真正的信息增量。没执照的人没有这个包袱,可以放开讲各种绝对化的东西,所以特别吸睛,流量也大。站在观众的角度,等于只剩两个选择:要么看那些正确但又长又无聊、自己根本看不下去的内容,要么看那些短小有趣、但观点太绝对或者没什么信息量的内容。
这挺让人痛苦的。我不知道 AI 能不能帮我们把长内容做得更有意思,同时又保持严谨和正确,这是我很希望看到的事。
Liz Ann Sonders:投资是拥有,赌博是希望
最后一天上午是 Schwab 首席投资策略师 Liz Ann Sonders 的对谈,主持人是 CFP Board 主席 Terri Kallsen。宏观部分她讲美联储还没加完息、AI 短期的通胀效应被低估,这里不展开。
我印象最深的有两点。第一,财务风险承受力和情绪风险承受力是两回事:做规划时纸面上看着都挺好,一到熊市才发现情绪上的承受力跟纸面完全对不上。Terri Kallsen 接了一句:AI 能评估你的财务风险承受力,但至少现在,评估不了情绪风险承受力。
第二是一个硅谷客户的故事。客户重仓 Nvidia,原本讨论要减仓 10%,最后折中减了 5%,结果减完股价涨了 20%,他很懊恼。Sonders 的同事反问:你真的宁愿剩下那 95% 跌 20%,好让自己觉得减得准吗?客户想了想,说你说得对。Sonders 的总结是,大家都学过 buy low, sell high,再平衡其实就是 add low, trim high,别用全进全出的思路。
她还讲了投资和赌博的边界越来越模糊,Z 世代里大约 80% 的人觉得博彩可以跟投资并行。她的原话我很喜欢:投资是拥有,赌博是希望。
大会最后是 CEO 闭幕致辞,宣布 2027 年的 Connections 在奥兰多办。
跟我以前的观点比,这次有什么不一样
这几年我在文章、播客和各种分享里讲过不少理财观点。第一天午饭,我跟同桌几位做理财和保险的同行也聊了一圈。拿这些跟三天听到的东西对一对,有几处挺有意思。
「持牌的人不能说话」,这堵墙开了一扇门
我以前反复讲一个观点:美国金融业监管太严,持牌的人不能随便公开谈产品,好信息都在墙里面。考 Series 6/63/65 时我写过,这就像一堵信息的高墙,考证就能翻过去;在讲华人移民为什么难接受财务规划那篇里,我也说一个精通税务的 CFP 不会在朋友圈长篇大论。这次午饭我还在讲:监管把正确的人管住了,别人就出来谈钱,于是无牌的年轻人在私域社群里讲投资,寿险代理人在华语、西语社区里把保险包装成投资和教育金。
这次的不同是,CFP Board 自己办分论坛教持证人做社交媒体,还让执法负责人来主持。至少在 CFP 这一侧,监管方也意识到了:持证人不出声,阵地就是网红的。不过就像前面说的,门开了,门槛还在,短视频这种形式本身就对持证人不友好。
保险和年金那堵墙倒没怎么变。午饭时我讲到,我第一张执照考的就是寿险代理人,因为找了一圈顾问,几乎都是银行或寿险出身,一开口就推荐 IUL。拿到执照才发现,产品资料分客户版和代理人版,客户版几乎没法拿来比较。同桌一位做保险的从业者也说,IUL 一年至少投 9,000 到 10,000 美元才划算,90% 的美国人做不到。我当时的看法是,这些比较数据要是能放出来,对 AI 比对我更有用,不然 AI 得先考个代理人执照才拿得到。
风险观:教科书劝不动,就换个说法
我在硅谷人的财务风险里写过,湾区人的工资、股票、房子高度绑在一起;在月球大叔的访谈里也讲过,硅谷朋友把公司 RSU 当储蓄账户,发了永远不卖,反倒觉得买标普 500 是「极度风险厌恶」,正统规划师听了直接说不可能有人这样。午饭时我还在说,科技股涨了二十年,大家没经历过泡沫,「分散投资」这种教科书话术没人信。
Sonders 讲的 Nvidia 客户就是同一个问题,而且发生在 Schwab 的客户身上。她给了一个比「分散」好用的说法:不谈全卖,谈 trim high;把后悔提前摆到桌面上,问一句你宁愿剩下的 95% 跌 20% 吗。我在硅谷普通人里写过,卖早了痛苦,不卖跌了也痛苦,于是最容易的动作就是不动。对付后悔规避,讲道理没用,得给人一个能接受的小动作。Theron 的魔术、Sonders 的故事,其实都是这种说法。
AI 和顾问:我以前说得有点轻松
我以前对 AI 做理财挺乐观。在《人生的秘密,竟然是 Beta》里我写过:与其去找那些身上背着销售 KPI 的财务顾问,不如去问问 GPT。今年 2 月在北加州清华校友会的分享里,我也说 AI 给的建议大多数时候挺好,只是大家不信。
这个判断我现在还认同,算账、比产品、讲道理,AI 已经做得不错。但大会让我重新想了「大家不信」这几个字。以前跟人聊的时候我也承认过,湾区朋友那种刻在骨子里的 FOMO,我作为顾问其实处理不了。这三天台上反复讲的恰好就是这一块:情绪风险承受力、看账户的频率、伴侣之间怎么谈钱、退休后跟谁吃午饭。AI 给出正确答案越来越容易,让人照着做、并且熬过一次熊市,还是很难。这一块是不是永远属于人,我不敢说,但至少眼下,这是 CFP 真正值钱的地方。转了一圈,又回到我 2025 年在 LinkedIn 上写的那句:AI augmenting advisors, not replacing them。
AI 这一块:大家怎么讲提效和增长
AI 的存在感非常强。第一天开幕,CFP Board 主席在致辞里就提到 Anthropic 新推出的 Claude for Financial Advisors,做会议纪要、跟进、合规这些事,顾问始终在审核环节里。第二天下午的 AI 圆桌,一位嘉宾直接说 Claude 是今年的模型,Edward Jones 的嘉宾还让台下举手:谁喜欢 Claude?Vanguard 的嘉宾说他们和 Anthropic 合作,通过 Claude for Financial Advisors 的 connector,把 Vanguard 的模型组合数据接进了 Claude。我平时天天用 Claude Code,在理财行业的大会上听到这么多次 Claude,感觉挺奇妙。
讲提效,大家给的数字其实都不大:
- Edward Jones 的 Megan St. John 引用 BlackRock 的研究,顾问 45% 的时间花在后台事务上,团队成员超过 60%。Edward Jones 超过 60% 的执业团队每周至少省下 2 到 3 小时。Megan 特别提醒,省下来的时间如果不刻意守住,很容易又丢掉。
- 做 AI 培训的 David Itzkovits(Optimal AdvisorAI 联合创始人)说,能有效用 AI 的人,从 2025 年第一季度的 10% 掉到了 2026 年第一季度的 3%。模型变强了,大家提问的方式没变。
- 第一天的 AI 圆桌上,Affiliated Advisors 的创始人 Rita Robbins 讲中小 RIA 怎么落地。按 Rita 的说法,大家手上的工具多得是,大部分没用,或者根本没人用;推广 AI 会议纪要时,习惯手工做事的顾问也很抵触。
走得最远的是 Andrew Altfest,一家财富管理公司的总裁,也是 AI 规划软件 FP Alpha 的创始人。Andrew 的建议是:下一个雇员应该是 agent,再下一个还是 agent。按 Andrew 的估计,顾问大约一半的工作可以交给 agent。举的例子是:跟一对潜在客户夫妇面谈时(先生是医生,身兼三份工作),Andrew 这边听太太讲对未来的担心,agent 那边去翻这对夫妇的遗产规划和税务文件,确认遗产规划有没有真正执行,最后汇总成一份分析。Morgan Stanley 财务规划负责人 Anthea Tjuanakis Cox 的一句话也让我意外:单纯的软件已经没那么有吸引力了,因为自己几周就能做出来;现在招人,要的是既会说人话、也会写代码的人。
讲增长,Vanguard 的 Anthony Piscitelli 给了一个调研:6,000 名投资者里,32% 已经在用 AI 获取理财指引,其中 37% 遇到过不准确的信息。Vanguard 在数字投顾里试点 AI agent,有个客户跟它聊了 90 分钟,然后开了一个 Roth IRA。主持人还说,人们很快就会不再用 Google 搜,转去问 ChatGPT、Claude、Copilot,所以顾问要开始关心自己在 AI 搜索里能不能被看到。
几乎每一场的结尾都会回到同一个共识:AI 替代不了人,判断力、同理心、信任还是人的。行业组织圆桌上有位嘉宾说,在 AI 能隔着桌子给一位刚失去亲人的客户递纸巾之前,它替代不了这种人与人的连接。
我自己的几点看法。
第一,落差很大。午饭时我跟同桌说,我每天把 AI 用到能力边界,新业务完全不打算招人。Edward Jones 的「每周省 2 到 3 小时」跟这个基本不在一个量级。行业整体还停在把 AI 当辅助工具的阶段,而那个 3% 的数据跟我的体感完全一致:瓶颈不在模型,在用法。
第二,Kitces 说「团队胜过科技」,Altfest 说「下一个雇员是 agent」,我觉得两个人都对。Kitces 的数据里,「科技」指的是 CRM、规划软件这类工具,工具本身确实不怎么提升生产力,提升生产力的是能接走整块工作的人。当 AI 从工具变成能接走整块工作的 agent,它在 Kitces 的公式里就站到了「团队」那一边。Megan 说高效团队把 AI 当队友、重写标准作业流程,其实是同一个意思。前提还是 Kitces 说的:流程得可重复。
第三,「AI 替代不了人」这句话讲得太多了,听着有点像在给自己打气。情绪风险承受力、递纸巾,这些我同意确实是人的价值。但对很多普通人来说,眼前的变化不是出现了一个 AI 版 CFP,而是遇到钱的问题先去问 Claude。Vanguard 那个 32% 就是信号。对卖判断的 CFP,这反而是好事,David 说信息差在缩小,判断一份计划适不适合你的那个人会更值钱。对靠卖产品赚佣金的那部分行业,这才是真正的威胁。
最后
三天下来,这个行业对 AI 的态度比我想象的开放,用法比我想象的保守。
还有一个感受。行业组织圆桌上,有嘉宾转述 Kitces 的说法:收入和资产排在前三分之一的人,已经被这个行业服务得很好;中间三分之一需要创新,但受现有收费模式限制;最后三分之一大概只能靠公益服务。大会上讲的传承、活力规划,大多是前三分之一的问题。我一直觉得大多数人的问题首先是钱从哪里来,而中间那三分之一,恰恰是 AI 最能帮上忙的地方。午饭时同桌一位从业者说,希望 AI 让理财更普惠,我说这也是我的期望。
继续阅读
全部内容
硅谷普通人
这不是两难,是多难 我越来越觉得,硅谷大厂打工人的问题,不能叫“两难”。 两难听起来像是 A 和 B 之间选一个:继续上班,还是创业;卖掉 RSU,还是继续拿着;留在湾区,还是搬走。现实不是这样。现实是十几根线同时拽在身上,每一根线单独看都可以忍,一起拉的时候,人就动不了了。 你说他穷,肯定不对。很多人账面资产非常高,...
去上班也是一种主动选择:是 A or B,不是 B or Not B
我人生里很多后来的判断,最早不是从创业、投资或者 AI 开始的,而是从一个很小的问题开始的: 为什么有人要逃课? 我的开局是很典型的小镇做题家。高三一周只放假半天,那时候生活的颗粒度很细:早读、晚自习、月考、排名、错题本。你每天都在一个很窄的系统里往前挤,所有人都默认这条路虽然苦,但它是正确的。 那时候我特别喜欢读状元...
人生的秘密,竟然是 Beta
在硅谷,判断一个饭局的含金量,往往不需要看这家餐厅米其林挂了几颗星,只需要听餐桌上的人在聊什么。 如果一桌人正在面红耳赤地讨论如何用三张信用卡的积分叠加,套路出下一张跨大西洋商务舱的免费机票,或者在精细地计算某家新兴初创公司的期权行权价和潜在的税收减免(QSBS),那么这通常是一个由中产工程师和新移民组成的标准聚会。 ...